Fiscal
Split Payment na Reforma Tributária: O que muda a partir de 2026
Maria Luiza3 min de leitura
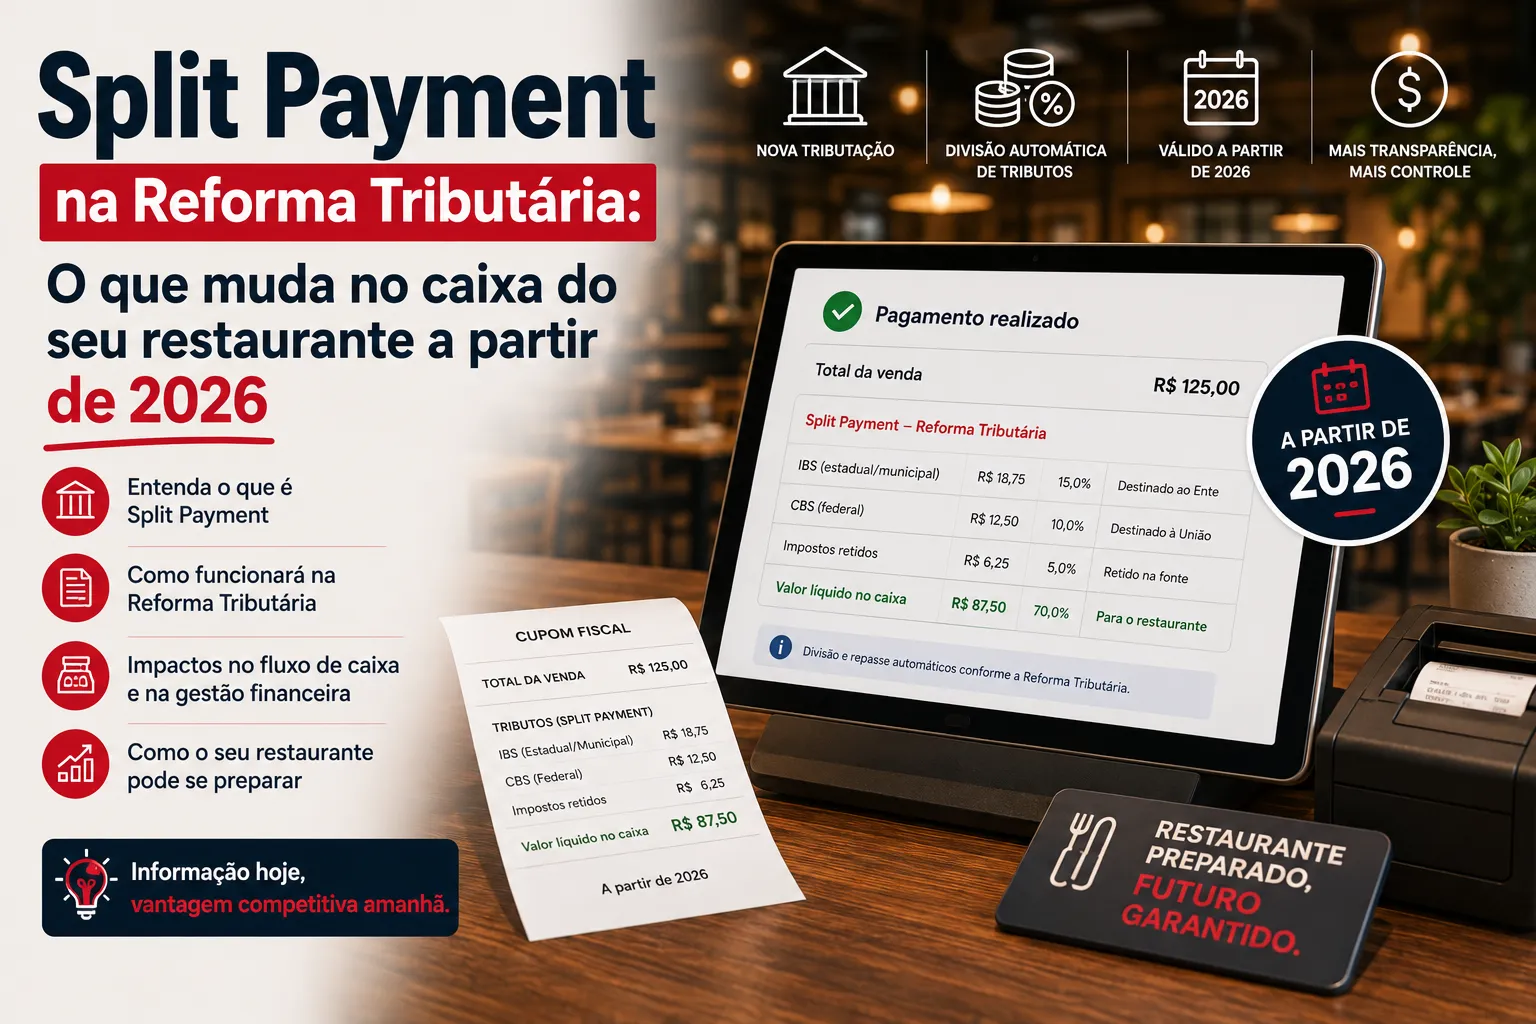
A reforma tributária substituiu PIS, Cofins, IPI, ICMS e ISS por dois novos tributos, a CBS (federal) e o IBS (estadual e municipal). Para o setor de alimentação, a boa notícia é a alíquota reduzida. Assim, as refeições preparadas no local e bebidas não alcoólicas preparadas no estabelecimento devem pagar 16,8%. Enquanto bebidas alcoólicas e itens revendidos sem preparo ficam sujeitos à alíquota cheia, próxima de 28%. Mas a mudança que realmente exige atenção operacional imediata é outra: o split payment.
O que é o Split Payment
Hoje, quando um restaurante recebe um pagamento, o valor cai integralmente na conta e o imposto é recolhido depois, dentro do prazo normal de apuração. Com o split payment, essa lógica muda: no momento da liquidação do pagamento, seja PIX, cartão, boleto ou transferência, a parcela referente a IBS e CBS é automaticamente separada e enviada direto para o fisco. O restaurante passa a receber apenas o valor líquido, já sem o imposto.
Na prática, numa venda de R$1.000 com carga tributária de 16,8%, o estabelecimento não recebe mais que R$1.000 para depois recolher o imposto. Ele recebe diretamente o valor líquido, algo próximo de R$832.
Cronograma: O que muda e quando
2026 é o ano de teste, com alíquota simbólica em torno de 1%, sem impacto financeiro real no caixa. A cobrança efetiva começa em 2027, de forma gradual: primeiro nos pagamentos via Pix, boleto e transferência, depois avançando para cartão e vouchers. A transição completa para o novo sistema está prevista para 2033.
Por que isso importa para o caixa do Restaurante
O maior efeito prático não é o aumento da carga tributária, é a eliminação do prazo entre receber o pagamento e recolher o imposto, o chamado “colchão” de 40 a 50 dias que hoje financia compra de insumos e folha de pagamento em muitos restaurantes. Um negócio que fatura R$200 mil por mês, com cerca de 12% de IBS/CBS, deixa de ter aproximadamente R$24 mil circulando no caixa como capital de giro, valor que passa a ir direto para o fisco. Restaurantes que operam no limite do capital disponível sentem esse efeito com mais força e precisam se planejar com antecedência.
O papel decisivo da Emissão Fiscal correta
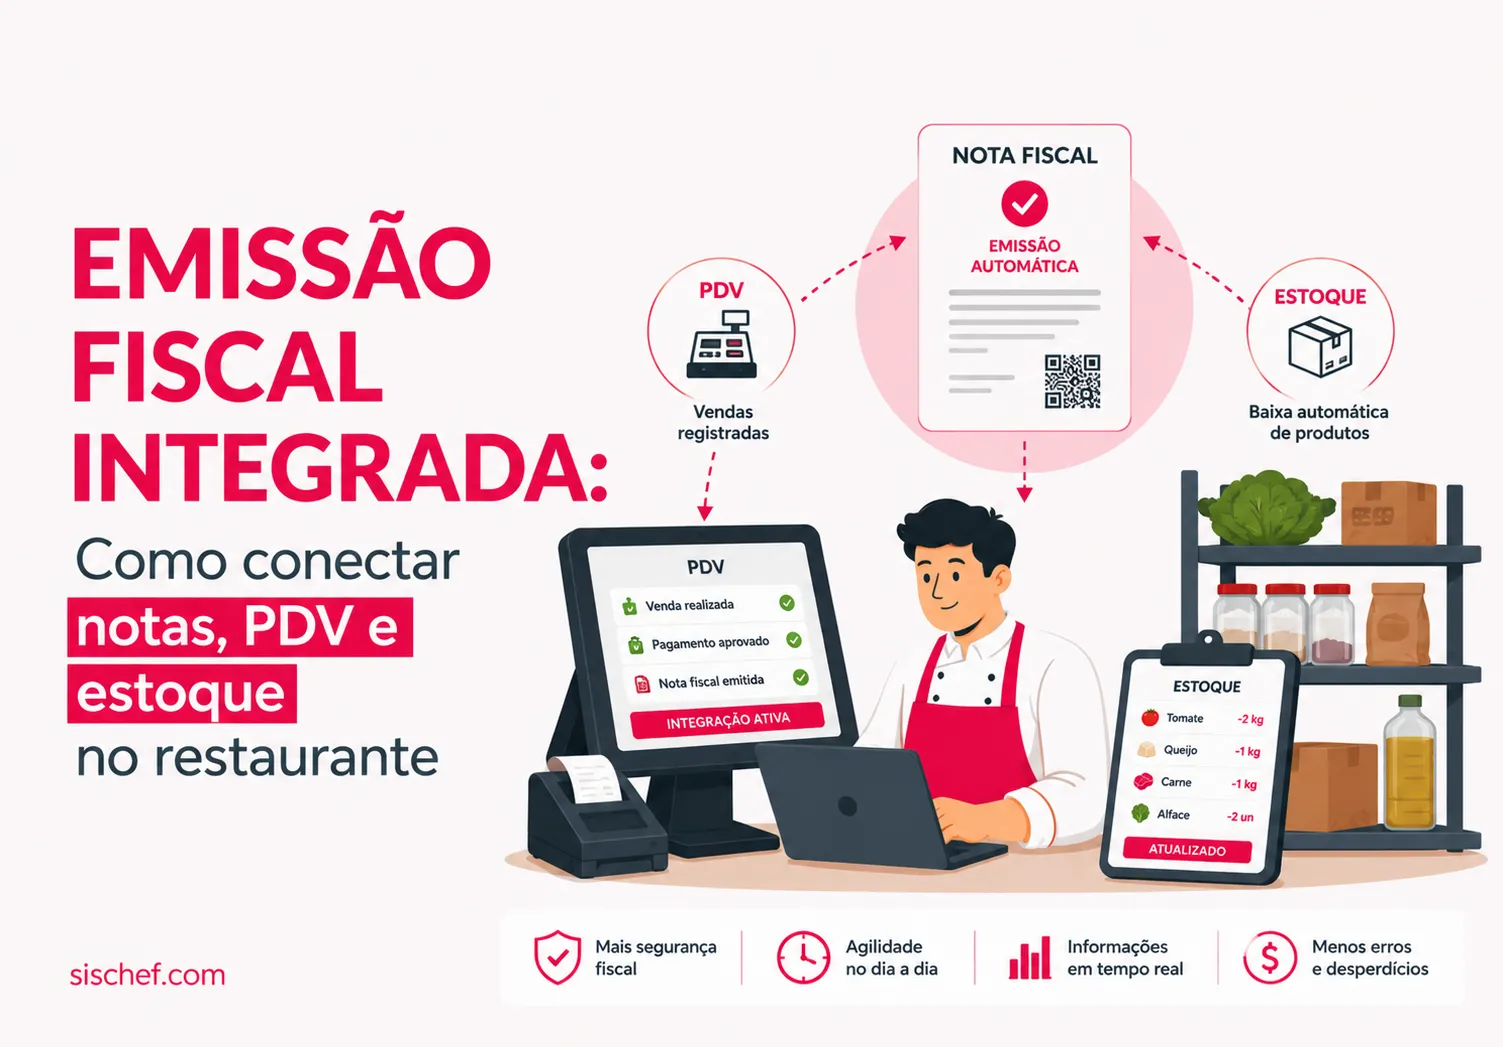
Nenhum PDV executa, por si só, a divisão do imposto no split payment. Essa separação acontece no arranjo de pagamento, ou seja, no banco, na maquininha ou no Pix. O papel do sistema de gestão do restaurante é outro, e é crítico: emitir a nota fiscal com os valores de IBS e CBS corretos. Porque é essa nota que o arranjo de pagamento consulta para saber exatamente quanto separar na hora da liquidação. Se a classificação tributária de cada item, o chamado ClassTrib, não estiver configurada corretamente no sistema, a nota sai com informação incorreta e o valor retido também sai errado.
Como se preparar
O caminho mais seguro é garantir que o sistema usado no PDV emita fiscal em 100% das transações, com a classificação tributária de cada produto atualizada conforme as novas regras.
Além disso, o financeiro do restaurante já esteja acostumado a operar com visibilidade real de caixa, via DRE e fluxo de caixa automatizados (veja nosso artigo sobre DRE para restaurante), para absorver a redução do capital de giro sem surpresa.
O Sischef acompanha as atualizações da reforma tributária para manter a emissão fiscal do seu restaurante correta desde a fase de testes, evitando dor de cabeça quando o split payment passar a valer de verdade. Fale com um dos nossos consultores e agende uma demonstração gratuita.