Finanças e custos
Custo Fixo x Custo Variável e as decisões financeiras
Maria Luiza3 min de leitura
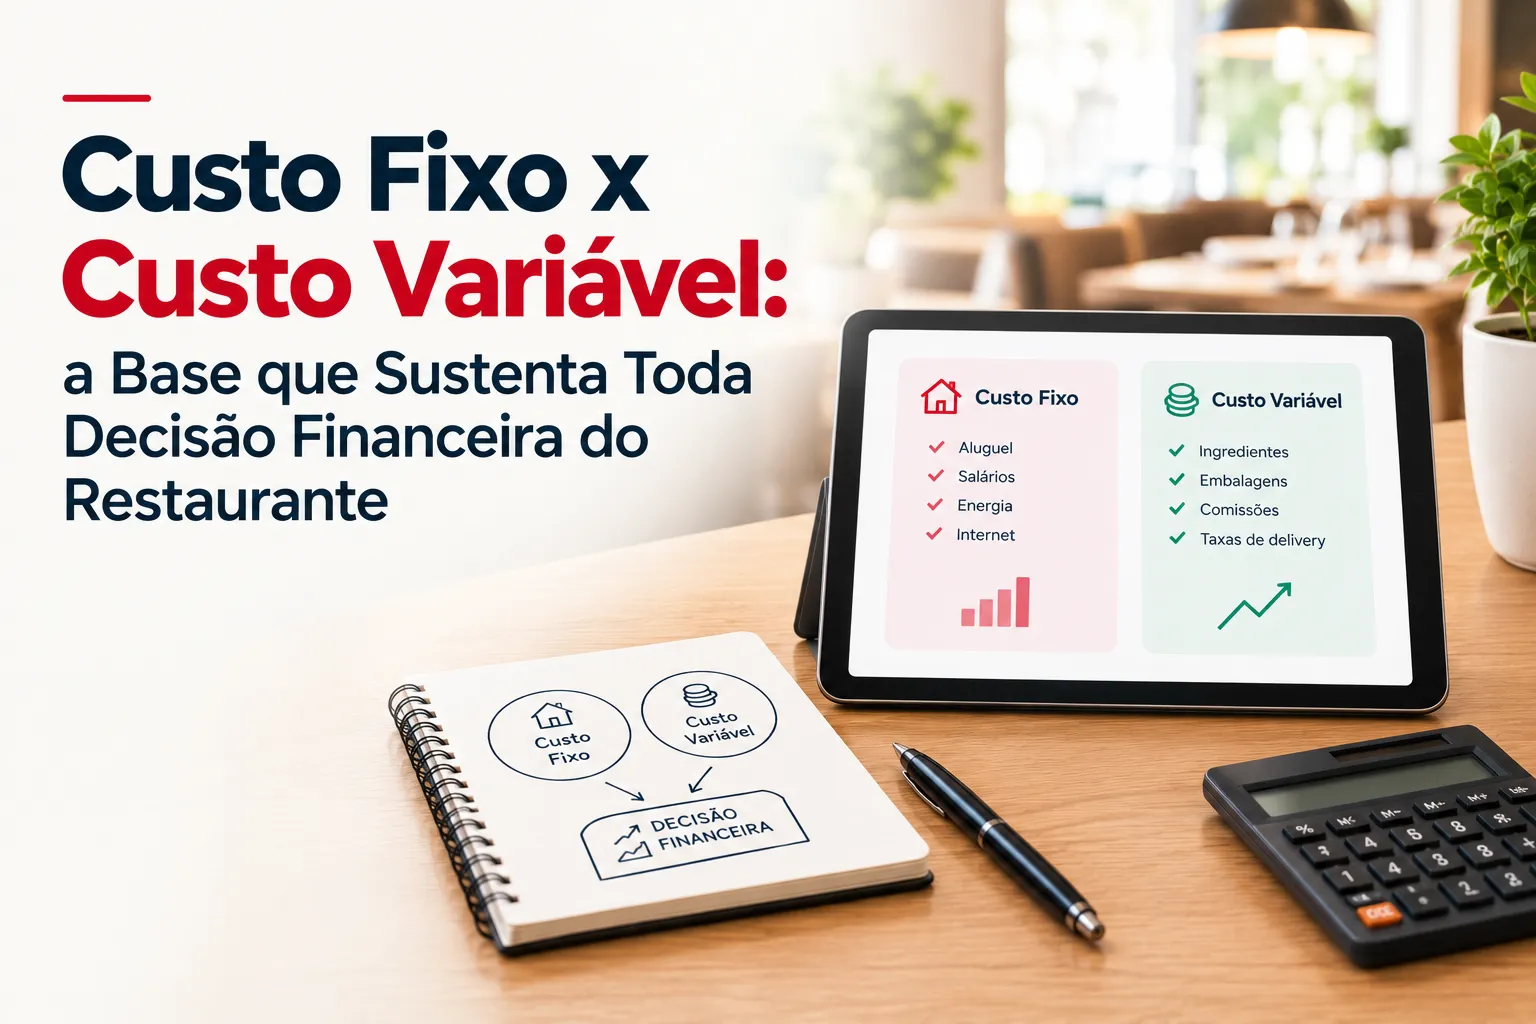
“Precisamos cortar custos.” É uma das frases mais repetidas em reunião de restaurante em mês fraco, e também uma das mais vagas. Cortar qual custo? O aluguel não sai do contrato de um mês pro outro. A equipe não pode ser reduzida sem afetar o atendimento. Antes de decidir o que cortar, é preciso responder uma pergunta mais básica: você sabe separar, item por item, o que é custo fixo e o que é custo variável na sua operação?
O que é Custo Fixo, na prática
Custo Fixo é aquele que existe independente do volume vendido. Aluguel, a maior parte da folha de pagamento, sistema de gestão, internet, contabilidade: a conta chega igual, tenha o restaurante vendido 200 ou 20 pratos naquele mês. Isso não significa que custo fixo é imutável (contrato pode ser renegociado, quadro de equipe pode ser redimensionado), significa apenas que ele não varia automaticamente com a venda do dia.
E o que é Custo Variável
Custo Variável é o que sobe e desce junto com o volume de venda. O insumo é o exemplo mais direto: quanto mais prato sai, mais ingrediente é consumido. Taxa de cartão e comissão de aplicativo de delivery também entram aqui, porque são cobradas em cima de cada venda, proporcionalmente. Embalagem de delivery segue a mesma lógica: existe porque existiu uma venda específica que precisou dela.
Os custos que confundem: os semivariáveis
Nem todo custo se encaixa perfeitamente numa das duas categorias. Energia elétrica tem uma base fixa (equipamento ligado o dia inteiro, geladeira, câmara fria) e uma parte que varia com o movimento (mais chapa acesa, mais forno em uso num dia cheio). Parte da mão de obra também é semivariável: a equipe mínima para abrir é fixa, mas freelancer de fim de semana ou hora extra em data de pico varia com a demanda esperada. Tratar esses custos como 100% fixos ou 100% variáveis distorce qualquer cálculo de margem ou ponto de equilíbrio construído em cima deles.
Por que essa classificação muda a forma de decidir
Sem essa separação clara, dois erros se repetem. O primeiro é tentar reduzir custo fixo numa emergência de caixa de curto prazo, quando na prática ele não vai mudar rápido o suficiente para resolver o problema daquele mês. O segundo é ignorar o peso do custo variável na precificação, cobrando o mesmo preço em canais com taxas de comissão completamente diferentes (venda no salão sem intermediário e venda por aplicativo com 20 a 30% de comissão têm estrutura de custo variável muito distinta, mesmo sendo o mesmo prato).
Como isso se conecta com ponto de equilíbrio e precificação
Toda conta de ponto de equilíbrio, de margem de contribuição ou de precificação por canal parte dessa separação. É a partir dela que fica possível responder: quanto preciso vender para cobrir os meus custos fixos? Quanto sobra de cada prato vendido depois de pagar o que é variável naquela venda específica? Sem saber separar os dois, qualquer resposta para essas perguntas é de aproximação.
Conclusão
Separar custo fixo de custo variável não resolve sozinho o resultado do restaurante, mas é o alicerce sem o qual nenhuma outra conta financeira faz sentido. Antes de decidir cortar despesa, renegociar contrato ou reajustar preço, vale o exercício simples: listar cada custo da operação e classificá-lo. É provável que essa lista, sozinha, já mostre onde a margem está sendo pressionada com mais força.
Se você quer ter controle dos custos fixos e variáveis de sua operação, conheça o Sischef. Solicite uma demonstração 100% gratuita, converse com um de nossos especialistas e saiba mais!